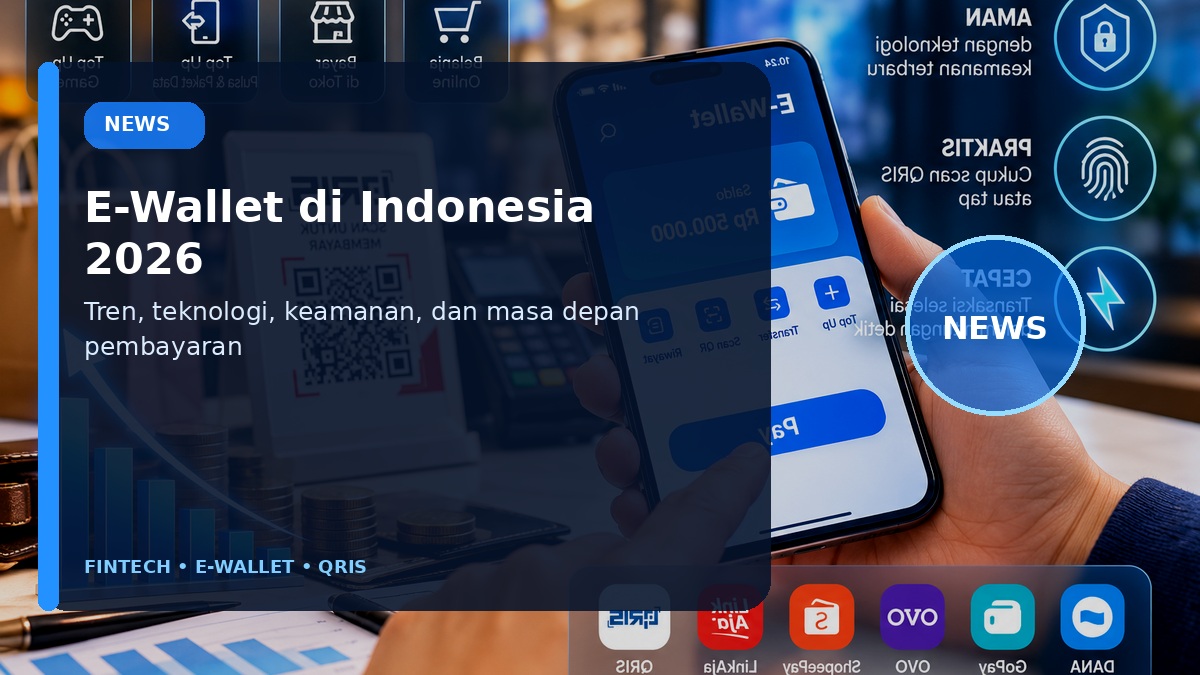
E-wallet telah menjadi bagian dari kebiasaan transaksi masyarakat Indonesia. Pengguna memakainya untuk membayar makanan, transportasi, belanja online, tagihan, hingga berbagai kebutuhan harian. Namun di balik pengalaman yang sederhana, e-wallet merupakan bagian dari ekosistem pembayaran yang melibatkan penyedia layanan, merchant, bank, regulasi, teknologi keamanan, dan perilaku konsumen.
Apa Itu E-Wallet?
E-wallet atau dompet elektronik adalah layanan digital yang memungkinkan pengguna menyimpan nilai uang dan menggunakannya untuk pembayaran. Dalam praktiknya, pengguna mengisi saldo atau menghubungkan sumber dana tertentu, kemudian memakai aplikasi untuk membayar merchant atau melakukan transaksi yang didukung. E-wallet berbeda dari rekening bank, meskipun dalam pengalaman pengguna keduanya semakin sering terhubung.
Bagaimana Cara Kerjanya?
Saat pengguna melakukan pembayaran, aplikasi mengirim instruksi transaksi ke sistem penyedia layanan. Sistem melakukan verifikasi, memeriksa ketersediaan saldo atau sumber dana, lalu meneruskan konfirmasi kepada pihak terkait. Bagi pengguna, proses ini terlihat hampir instan. Namun di belakang layar, ada berbagai lapisan validasi dan pencatatan untuk menjaga akurasi transaksi.
Mengapa E-Wallet Tumbuh Cepat?
Pertumbuhan e-wallet didorong oleh beberapa faktor: penetrasi smartphone, meningkatnya belanja online, perubahan kebiasaan konsumen, kebutuhan pembayaran cepat, dan integrasi dengan merchant. Promo memang pernah menjadi pendorong penting, tetapi dalam jangka panjang kenyamanan dan ekosistem layanan menjadi faktor yang lebih menentukan.
Model Bisnis: Lebih dari Sekadar Cashback
Penyedia e-wallet tidak hanya bersaing lewat diskon. Mereka berusaha memperluas frekuensi penggunaan melalui pembayaran tagihan, transportasi, marketplace, layanan keuangan, serta kolaborasi dengan merchant. Semakin sering aplikasi digunakan dalam aktivitas sehari-hari, semakin kuat posisi platform dalam ekosistem digital.
E-Wallet dan QRIS
QRIS mengubah lanskap pembayaran karena merchant tidak harus menyediakan kode terpisah untuk setiap aplikasi. E-wallet yang mendukung QRIS dapat digunakan pada banyak merchant yang menerima standar tersebut. Interoperabilitas ini membuat persaingan bergeser dari sekadar “di mana aplikasi bisa dipakai” menjadi “fitur apa yang membuat pengguna tetap memilih aplikasi tertentu”.
Keamanan dan Risiko Fraud
Semakin besar nilai transaksi digital, semakin penting keamanan. Risiko tidak hanya berasal dari sistem teknis, tetapi juga dari social engineering, phishing, akun palsu, dan penyalahgunaan OTP. Pengguna perlu memahami bahwa keamanan akun sangat bergantung pada kebiasaan: memakai PIN kuat, mengaktifkan biometrik, memeriksa nama merchant, dan tidak membagikan kode verifikasi.
Apakah E-Wallet Akan Menggantikan Bank?
Lebih mungkin keduanya semakin terintegrasi daripada saling menggantikan. Bank unggul dalam fungsi simpanan, pembiayaan, dan layanan keuangan yang lebih luas, sementara e-wallet unggul dalam kemudahan transaksi dan pengalaman pengguna. Banyak pengguna akan terus memakai keduanya untuk kebutuhan berbeda.
Arah Perkembangan E-Wallet
Ke depan, e-wallet kemungkinan semakin terhubung dengan pembayaran contactless, QRIS, layanan lintas negara, embedded finance, loyalty, dan analisis transaksi. Namun faktor yang paling menentukan bukan hanya jumlah fitur. Kepercayaan pengguna, perlindungan data, transparansi biaya, dan stabilitas layanan akan menjadi fondasi pertumbuhan jangka panjang.
Kesimpulan
E-wallet telah berkembang dari alat pembayaran menjadi bagian penting ekosistem finansial digital. Nilainya tidak hanya terletak pada kecepatan transaksi, tetapi juga pada kemampuan menghubungkan konsumen, merchant, dan layanan keuangan. Bagi pengguna, pemahaman cara kerja dan keamanan sama pentingnya dengan kemudahan yang ditawarkan.